2026年10月21日行业资讯
[PP周评]:成本高位支撑且供应继续缩量,聚丙烯市场表现强势(20261009-1017)
1. 本周市场关注点
1)本周国内聚丙烯产量67.96万吨,相较上周的69.33万吨减少1.37万吨,跌幅1.98%;相较去年同期的80.1万吨减少12.14万吨,跌幅15.16%。
2)供应:本周期聚丙烯平均产能利用率环比下降1.31%到64.97%,中石化产能利用率环比上升2.13%至62.46%;中沙天津、中韩石化等PP装置重启,使得中石化产能利用率上升。周期内延长中煤二线、浙江石化四线及金能化学2PP等装置集中停车,使得聚丙烯平均产能利用率下降。
3)需求:本周国内聚丙烯下游行业平均开工上涨6.55个百分点至42.88%。据调研了解,节后食品包装刚需补货开启,叠加双十一前置备货,膜企订单回暖,前期降负荷产线快速恢复,薄膜工厂复工集中提负荷,开工明显走高;日用品、小家电等制品企业节后集中复工,配套订单稳步释放,工厂主动提升生产负荷;汽车、家电下游逐步补库,原料备货需求回暖,厂家小幅抬升开工,增量温和;卫材、一次性制品订单无明显增量,节后开工仅有小幅修复。整体来看,当前制品各行业需求分化,终端盈利偏弱,订单多为短期备货,后续开工或有继续上涨可能性。
4)本期聚丙烯商业库存在62.08万吨,基本符合上期预期。主要原因是产业链供应偏紧,库存基数较低。
2. 本周行情分析
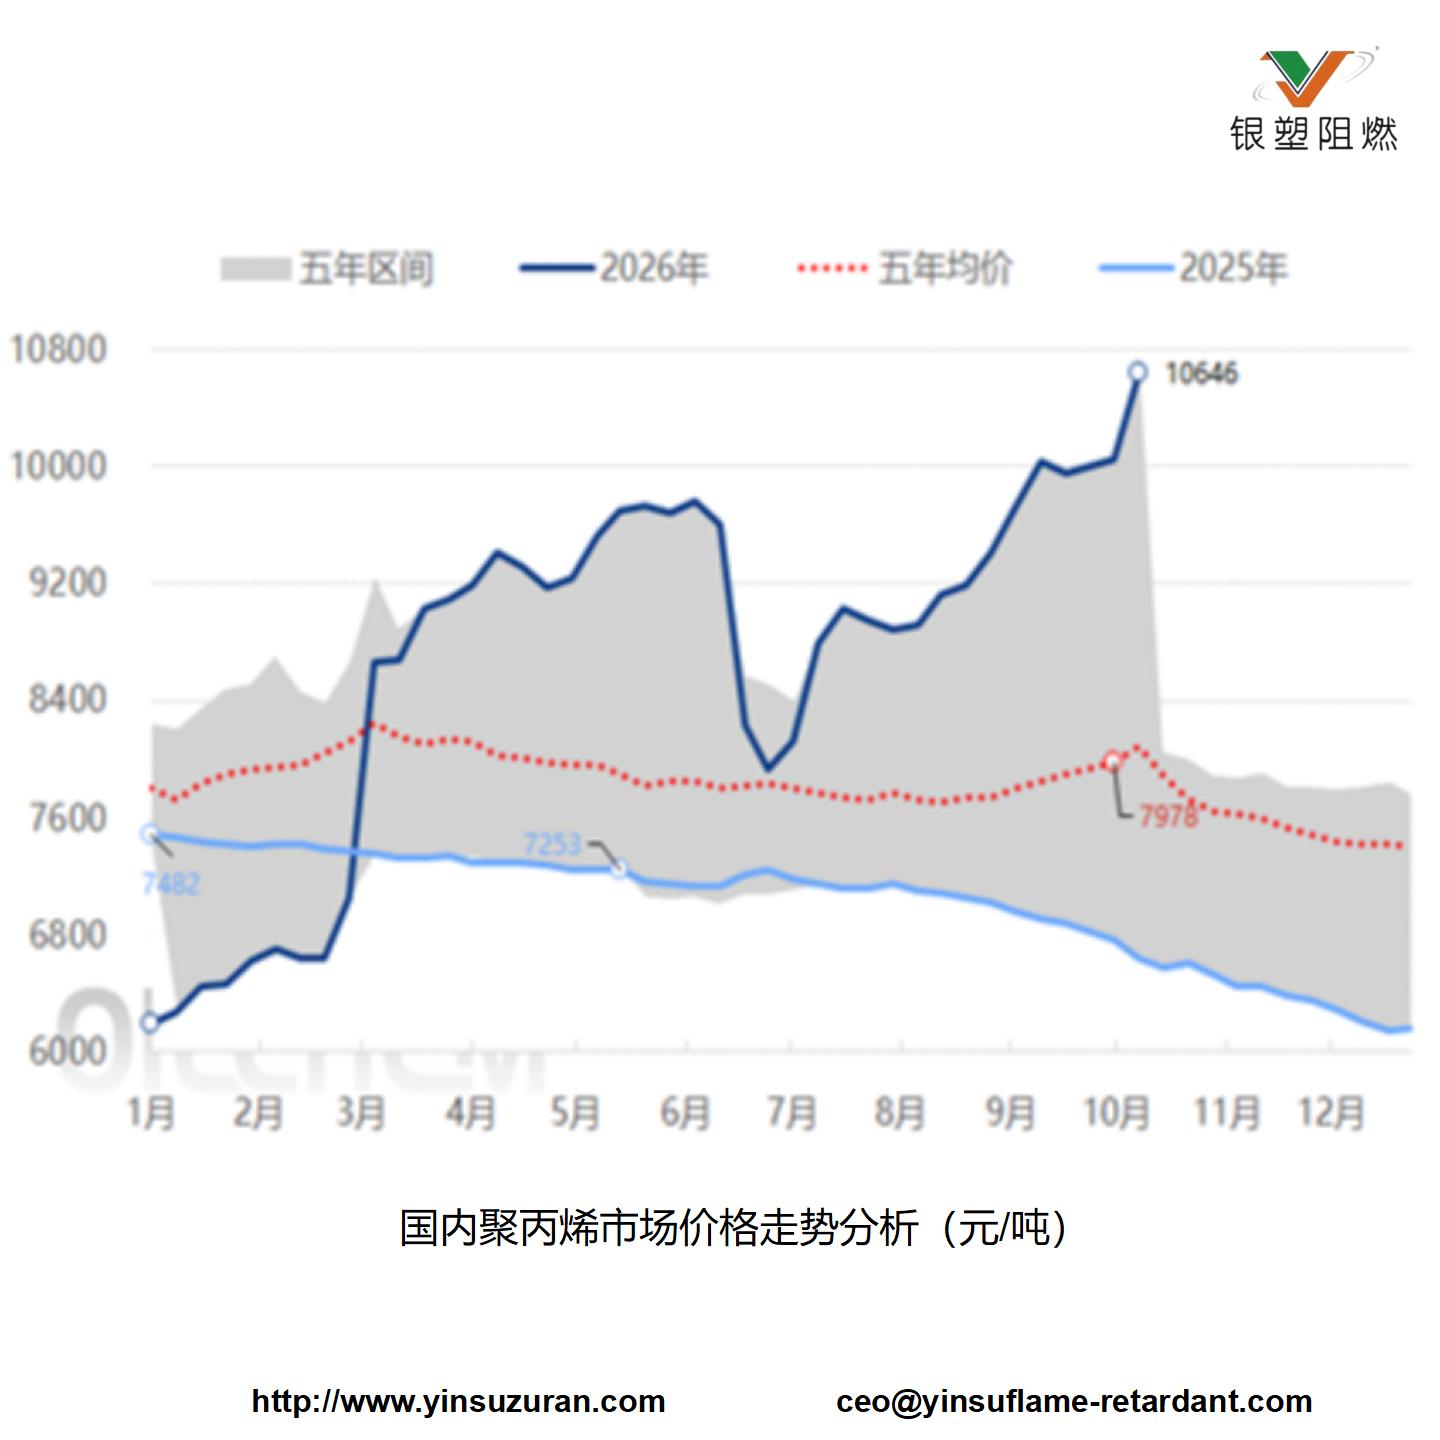
国1 国内聚丙烯市场价格走势分析(元/吨)
国内聚丙烯市场价格周度涨跌表
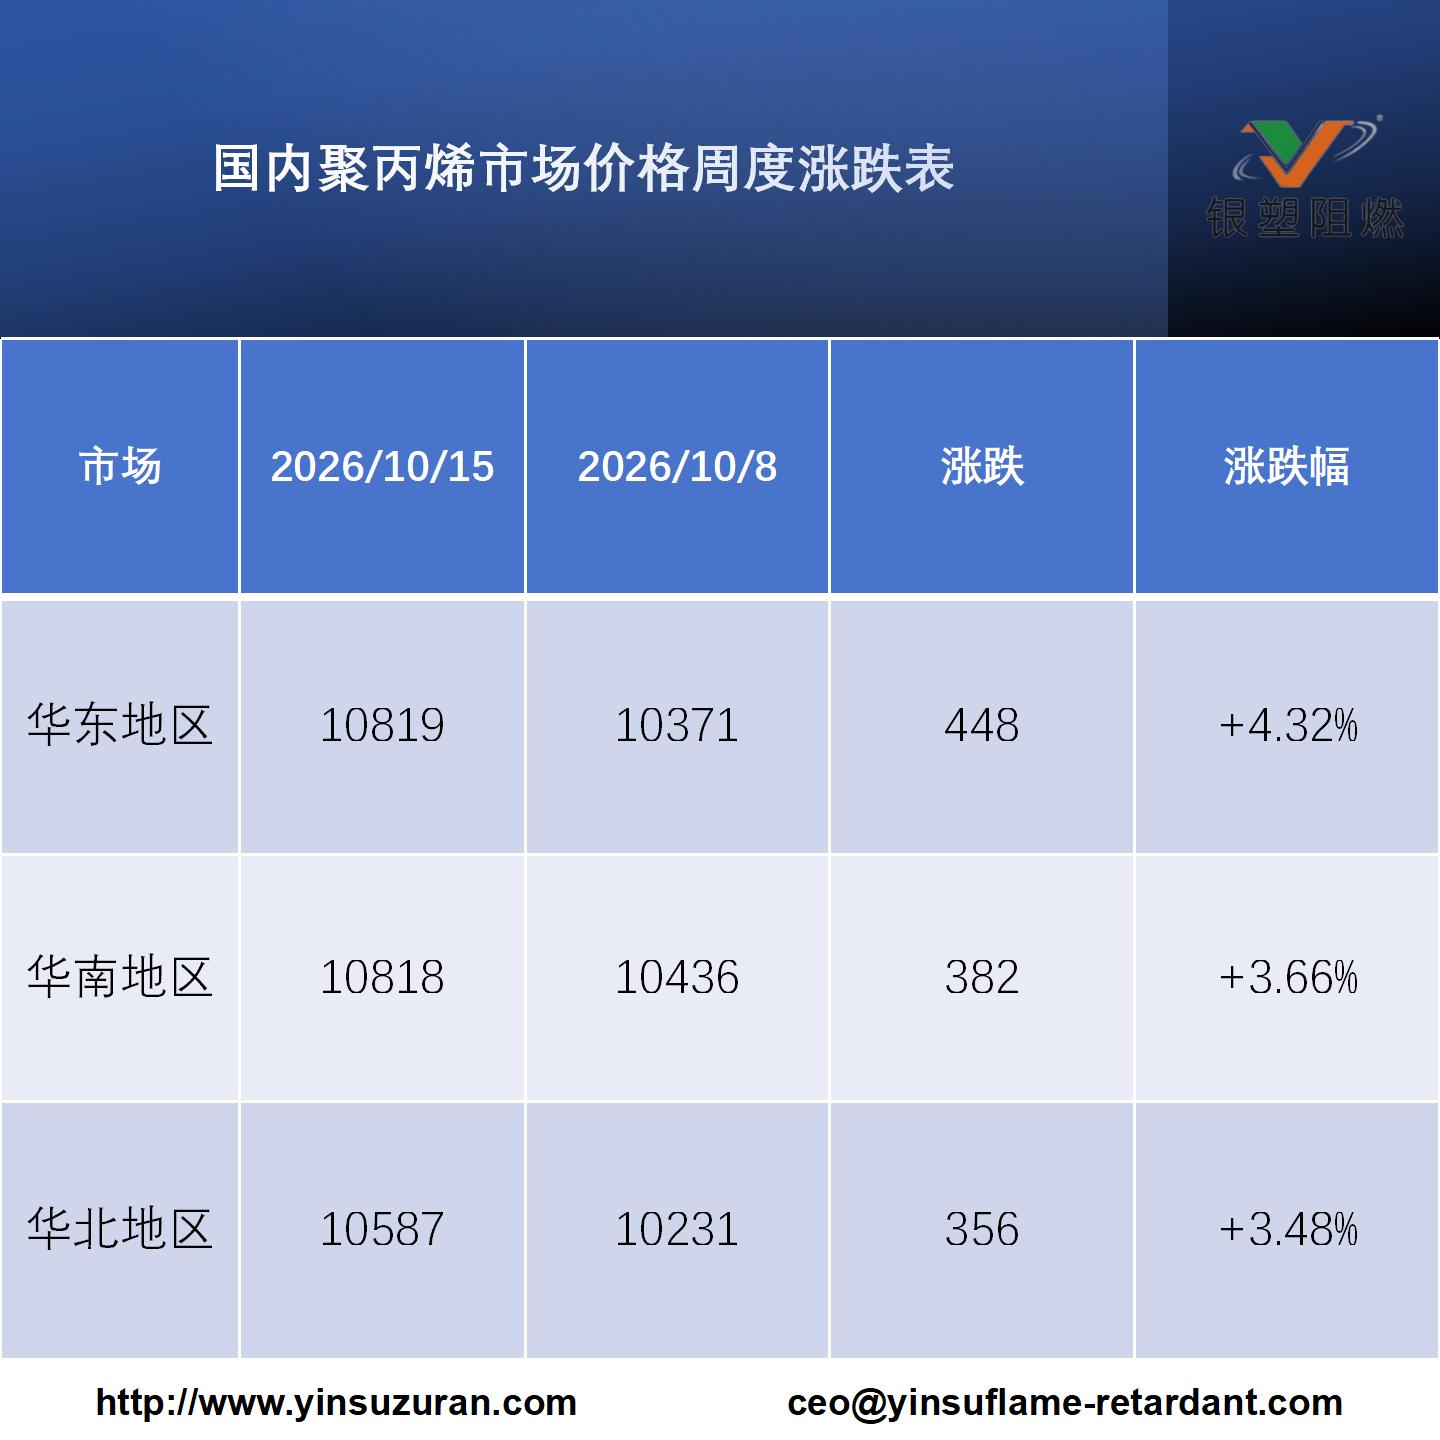
地缘持续下成本端表现强势,给市场带来支撑,节后归来市场快速上行,全国拉丝均价为10683元/吨,较节前涨731元/吨,涨幅7.35%。节后归来市场大幅上行,10月7日,伊朗表示霍尔木兹海峡已经关闭,地缘风险溢价仍然存在,原料端供应偏紧与成本走高成为聚丙烯价格上行的重要支撑,盘面大幅走高。市场预期原料紧张状态短期难以快速缓解,现货炒涨气氛走强,现货较节前拉涨700-800元/吨左右。需求端,银十需求旺季内,节后复工与原料补库带来阶段性成交,但下游利润压缩、终端提价接受有限,限制补库持续性。当前来看,PP供应端的紧张持续,市场继续通过推涨价格来测试需求端接受能力,短期预计PP表现仍然强势。
3. 市场影响因素
供应端增量预期,中沙天津(45万吨/年)、京博聚烯烃(40万吨/年)、利和知信(30万吨/年)、宁夏宝丰三线(50万吨/年)PP装置重启,供应端维持增量预期。未来一周可重点关注大庆炼化30万吨/年、宁波金发一线40万吨/年、国能榆林30万吨/年等聚丙烯装置情况。华东拉丝价格参考10550-10850元/吨;需求端向好预期,电商促销带动食品包装及部分小家电需求,但原料高价将压缩下游采购积极性。需求端维持向好预期。预计下周下游平均开工至43.4%附近;聚丙烯近远月强基差修复,周计划前置操作,等地石化调价后,市场刚需补库释放。观察补库力度和基差、月间差修复情况。长线预期10月下旬供应端增量将逐步明显,市场需求若无明显突破,市场供需压力凸显,预计长线市场存高位下行风险。
4. 下周市场预测
聚2丙烯主力市场未来三周变化(元/吨)
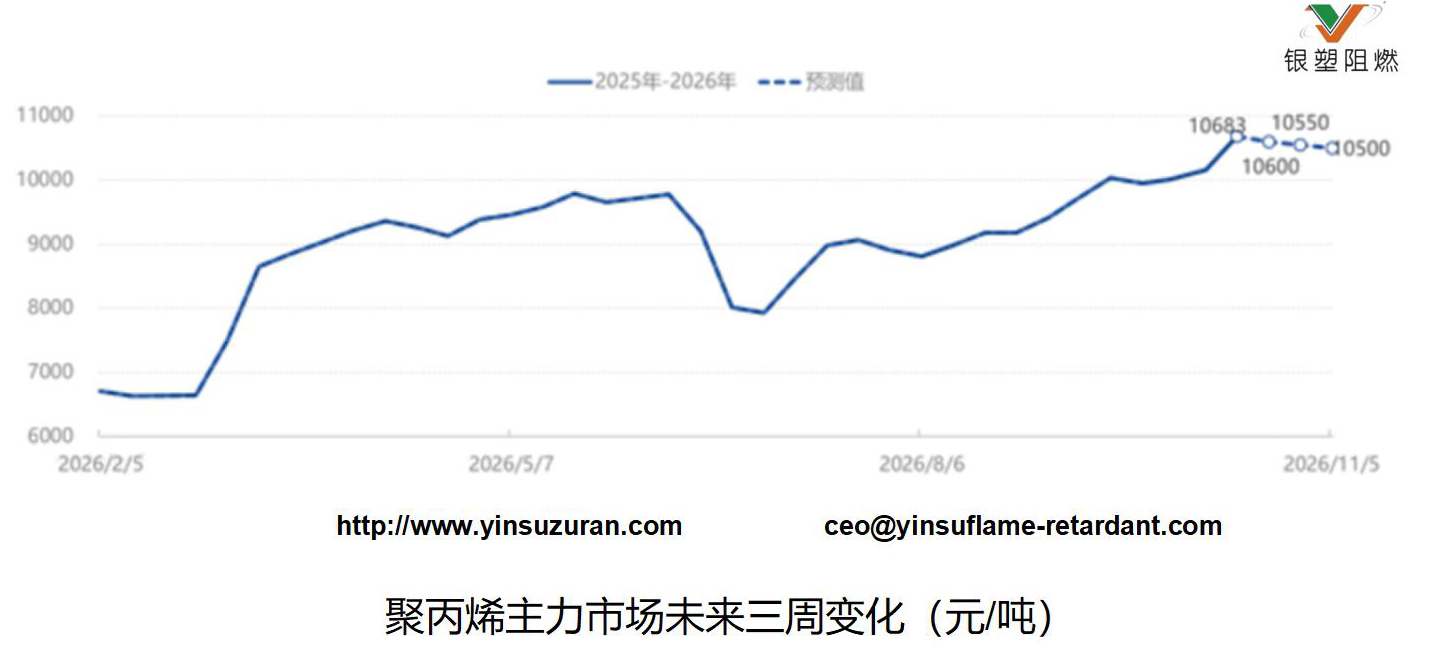
预计下周市场高位回调风险上升,主流价格高位维持。高成本溢价风险加大,下游成本转嫁压力大,导致市场难以达到量价同步。高成本及现货库存低预期下,压缩市场下行空间。
重点关注:
1.供应端增量预期,中沙天津(45万吨/年)、京博聚烯烃(40万吨/年)、利和知信(30万吨/年)、宁夏宝丰三线(50万吨/年)PP装置重启,供应端维持增量预期。
2.需求端存向好预期,双十一电商平台促销拉松食品包装及小家电需求,需求端存向好预期。
3. 中东地缘扰动带来的风险溢价将继续支撑油价,但偏弱的需求将压缩油价上行空间有限,油制成本支撑犹存。预计下周拉丝均值10600元/吨,较本周均价下跌83元/吨,跌幅0.78%。
联系我们
关于化学品相关咨询:
请通过咨询表格或者电话、FAX的方式联系我们
广州银塑阻燃新材料股份有限公司
刘先生:18606030118
贺先生:18664000711
座 机:020-32290501
传 真:020-32290502
网 址:http://www.yinsuzuran.com
地 址:广东省广州市黄埔区开泰大道归谷科技园A2栋2110-2112
银塑阻燃
扫一扫,查看更多