2026年11月03日行业资讯
1、 本月关注
月内云贵川主产区均有企业停产、减产,其中中下旬贵州地区供应减量较为明显,现货供应一度吃紧。
10月由丰水期向平水期过渡,而电力成本环比窄幅上调。
需求端方面,热法磷酸开工及价格均弱,三化市场开机及量价亦弱。
2、 本月产业链价格波动分析
表1 国内黄磷上下游价格汇总表(单位:元/吨)
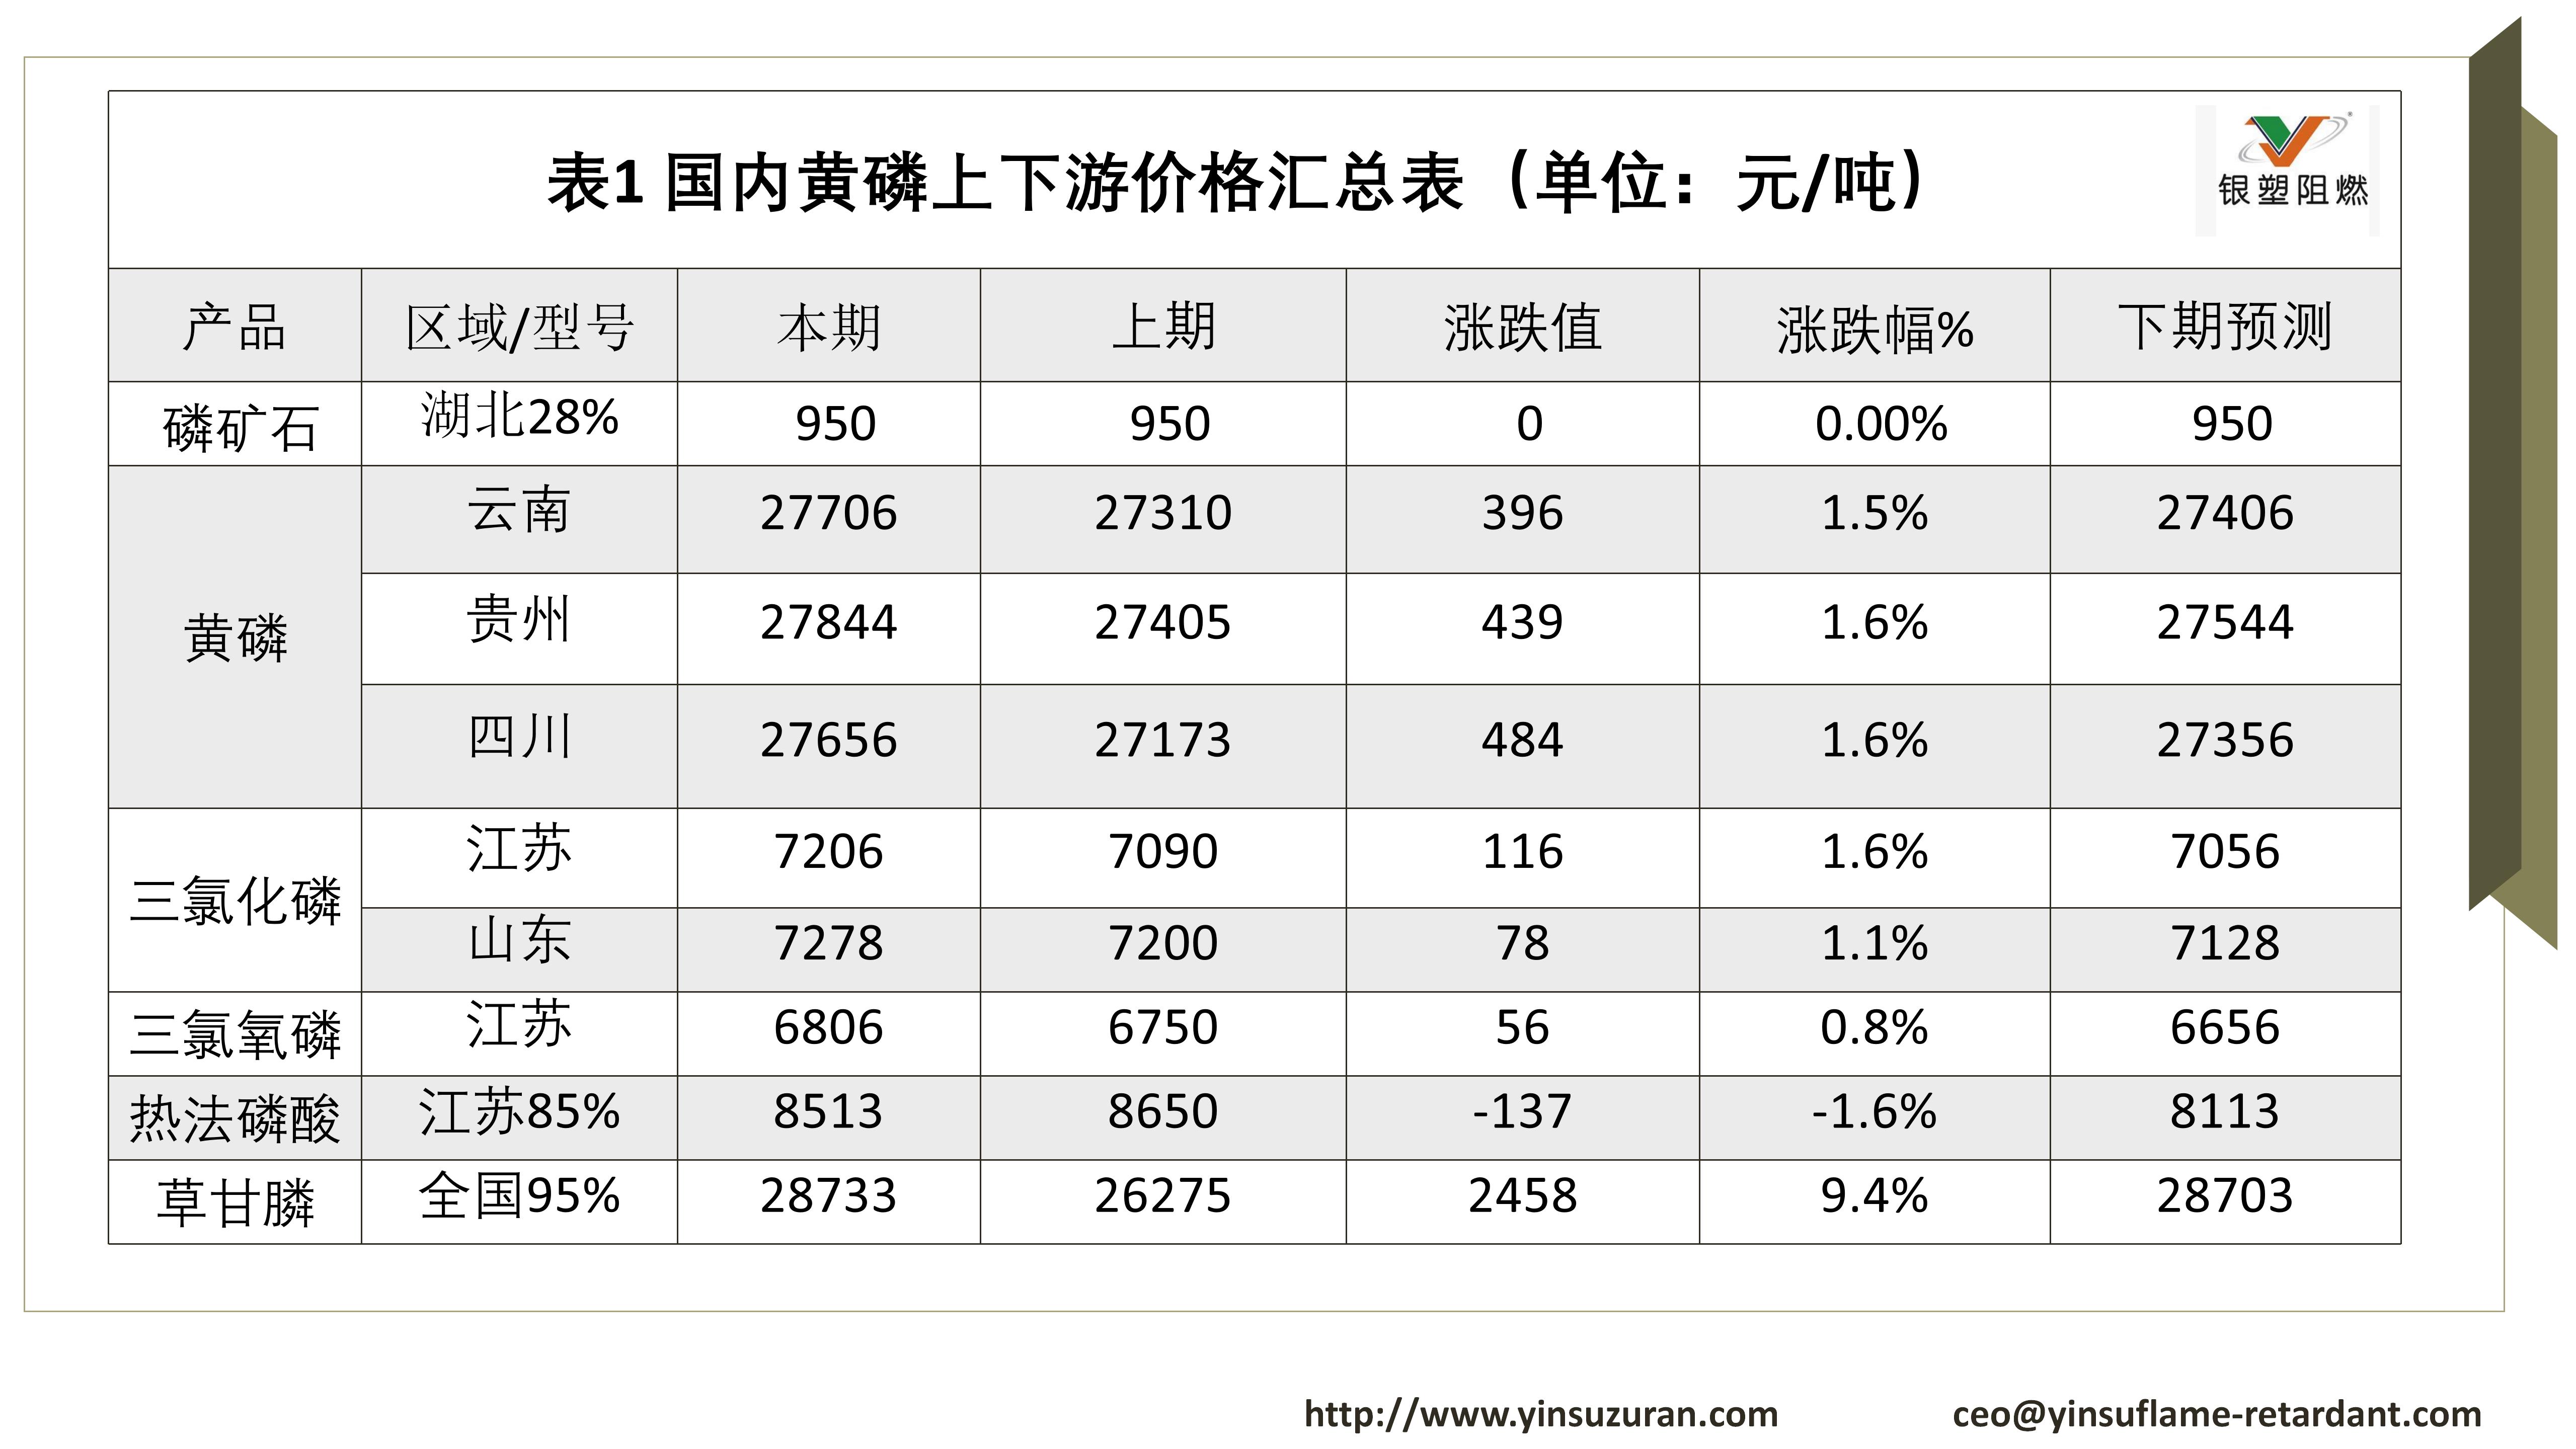
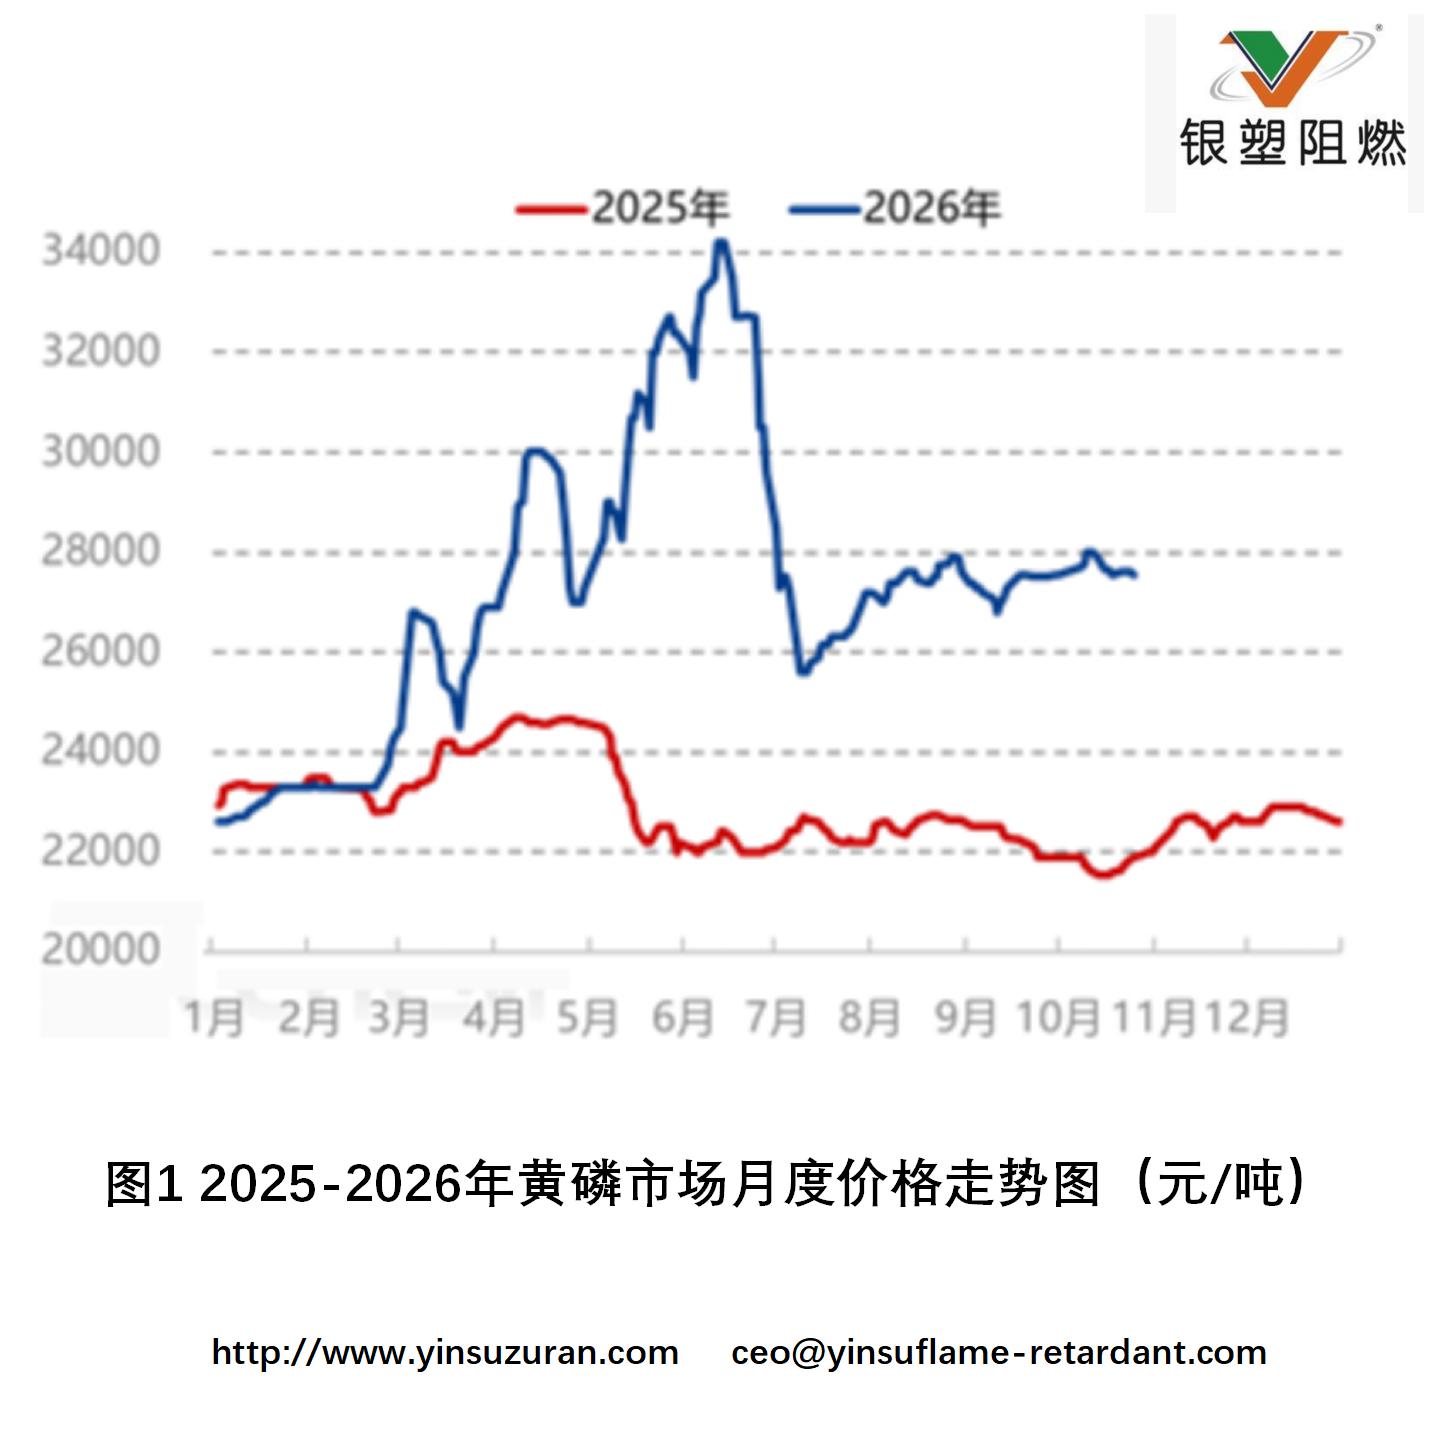
10月西南地区黄磷市场月均价为27735元/吨,环比上涨2%,同比上涨27%;鉴于黄磷企业国庆节前积极预售签单,节后企业普遍难持销售压力,而开市其指导价及操盘心态均偏强势,但下游市场需求温吞,黄磷价坚向下游传导不畅,而僵持观望后顺市下移。
国庆节前黄磷企业积极预售假期期间所产货源,而节后开市企业普遍难持销售压力,价格及操盘心态均持偏强态势,云南地区主流价格推涨至28000元/吨(承兑),价至高位后下游对其接单乏力,高价货源商家亦出货持有阻力,黄磷场内维持适量刚需交投,但贵州地区货源供应减量,有企业整体订单较为充裕,而场内价格依旧坚挺,需求端实难接受黄磷高价,而黄磷市场价格僵持后承压转弱,云南地区价格重心下调至27700-27900元/吨,买涨不买跌情绪主导下,下游对其压价观市按需补单,硫磺市场跌势行情亦给予其一定压力,中下旬贵州地区货源供应减量,云南地区价格重心下移至27500-27600元/吨一线,需求跟进尚可,而黄磷企业在此价位僵持、挺市。
图1 2025-2026年黄磷市场月度价格走势图(元/吨)
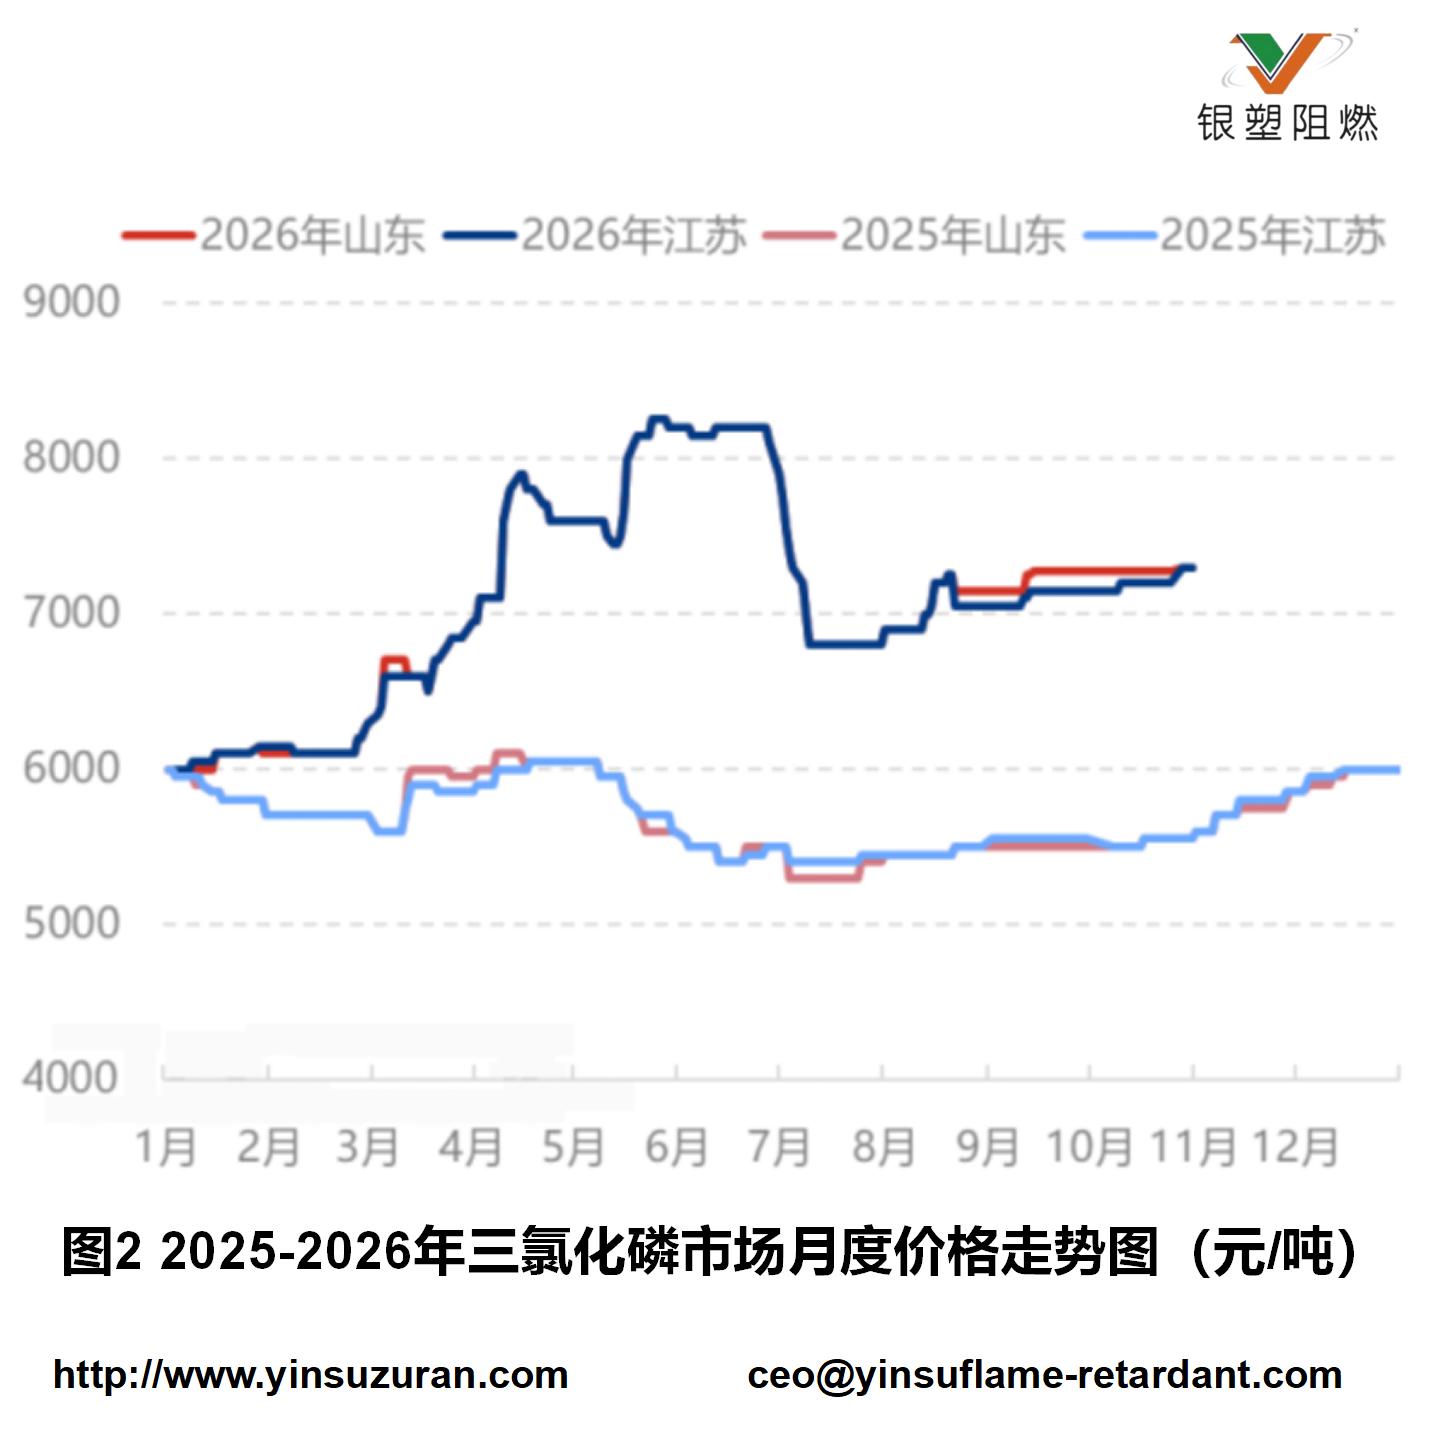
10月三氯化磷价格方面,月内黄磷市场价格呈现先扬后抑走势,液氯市场方面,以江苏液氯价格为例,呈震荡偏强走势,三化企业指导价及市场价紧随综合原料成本而动,但月内上游一度给予企业成本压力,而有主流三化企业减产避险,需求整体偏疲软,场内实单压价、竞价操作,量价均显乏力,月内江苏三氯化磷价格区间7150-7300元/吨,三氯氧磷价格区间基本位于6800-6900元/吨。
图2 2025-2026年三氯化磷市场月度价格走势图(元/吨)
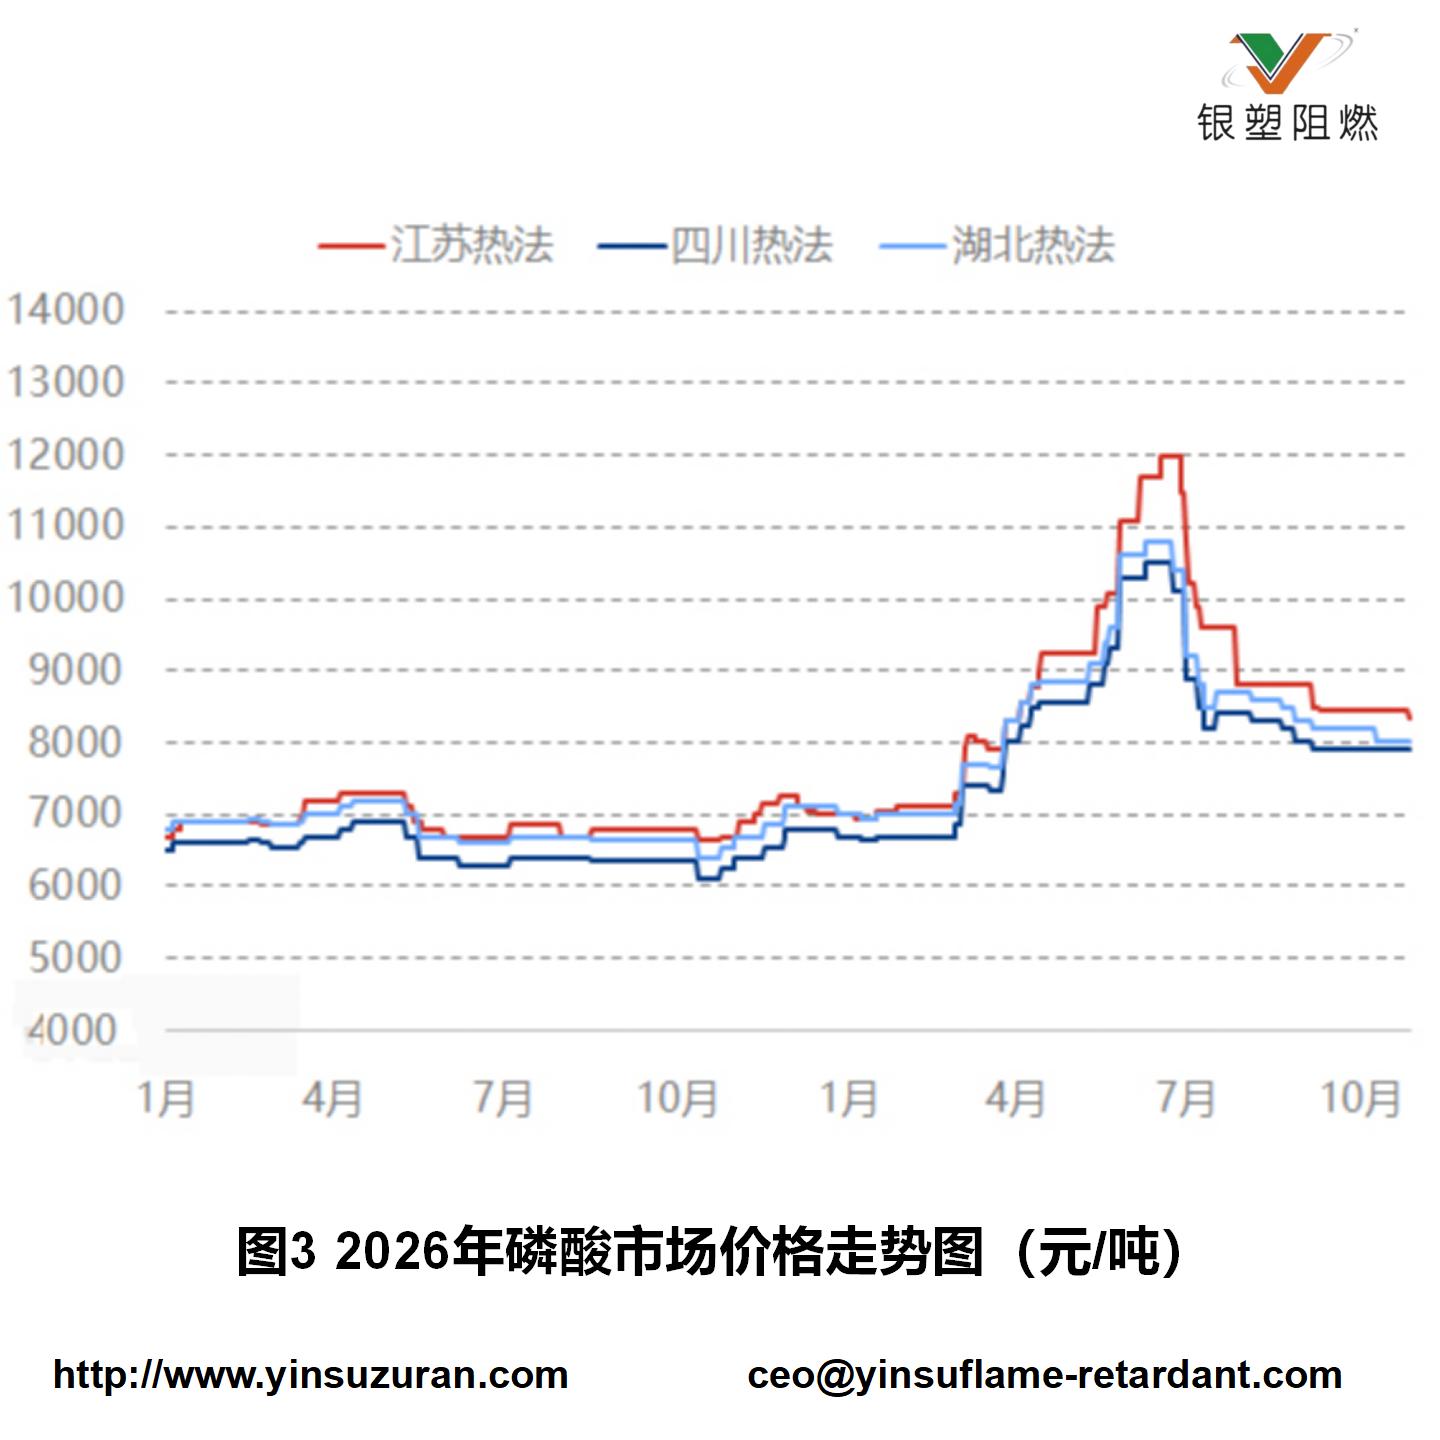
湿法净化磷酸:10月份湿法净化磷酸行情整体呈前弱后稳、窄幅整理态势。月初市场表现清淡,产销承压;但进入中下旬,其性价比优势逐步显现,局部地区价格甚至低于热法酸,对热法市场形成明显替代,带动场内订单有所增量。从供需基本面看,下游新能源板块开工维持高位,部分订单陆续下放,但大单普遍伴随商谈优惠,采购节奏提速有限。成本端,磷矿石价格高位坚挺,硫磺虽偶有下探但整体仍处高位,成本端支撑依旧存在。整体而言,需求跟进有限与高成本支撑相互博弈,企业调价空间受限,行情以弱稳为主。
热法磷酸:热法磷酸全月处于高成本与弱需求双向挤压的困境。月初受原料黄磷上行带动,企业低价出货意愿减弱,报价坚挺呈现僵持;但中下旬黄磷虽弱势下滑却仍处高位,成本压力难解。需求端则面临双重打击:一方面,传统下游装置开工负荷维持中低位,刚需消耗节奏放缓;另一方面,新能源领域订单多被具备成本优势的湿法酸挤占。在需求疲弱与成本高企的夹击下,部分小厂被迫选择检修,企业处境艰难。由于缺乏新单跟进,市场交投降温,价格调整空间极其有限,全月延续窄幅承压态势。
图3 2026年磷酸市场价格走势图(元/吨)
3、 后市预测
11月黄磷行业电力成本方面,据悉或将持有上调预期,关注具体涨幅及自成本端角度对黄磷价格走势影响,暂预计行业延续盈利交投状态,企业主观或多倾向于稳定排产,宜关注当前云南、贵州地区停产、限产企业后续装置动向;热法磷酸需求偏弱,加之10月承受一定成本压力,预计11月热法磷酸企业对黄磷按需寻采居多,三化业者对其自身后市需求信心不足,或继续跟随综合成本调价、议价,如需求持续乏力、利润持压,或有企业减产避险,原料寻采亦将避险、按需进行。
需求层面,热法磷酸及三化产业对其后市需求均持有偏弱预期,将利空11月黄磷市场实质需求,实盘寻采亦或多压价、按需进行,从而牵制黄磷11月价格重心及整体趋势。供应端,宜持续关注云贵川主产区黄磷企业装置动向,以及其对企业实际操盘心态及定价方面影响。
综合分析来看,11月黄磷市场供需将持续博弈运行,需求端在持有偏弱预期下,月内黄磷不排除有下行运行阶段,具体波幅或据场内实际磋商而定,亦不排除黄磷企业为兼顾盈利,而控制交易底价操作。
4、对下游磷系阻燃剂市场的影响与预测
黄磷作为磷系阻燃剂(如红磷母粒、聚磷酸铵APP、有机磷阻燃剂等)的核心源头原料,其价格高位运行直接决定了阻燃剂市场的成本底线。
成本端:磷系阻燃剂价格底座依然坚挺
10月西南地区黄磷均价同比大涨27%。虽然中下旬黄磷价格承压转弱,但整体仍在27000元/吨以上的高位。受此影响,红磷阻燃剂与聚磷酸铵(APP)的生产成本居高不下。尽管下游改性塑料、线缆等行业需求温吞,阻燃剂厂家利润被两头挤压,但在原料高企的支撑下,磷系阻燃剂价格短期内易涨难跌。
供需端:供应缩减与替代效应并存
月内贵州地区黄磷供应明显减量,这可能导致后续高品质包覆红磷等细分产品的现货供应偏紧。同时,热法磷酸的弱势和湿法酸的替代,使得阻燃剂企业在选择磷源时,不得不加速工艺调整。此外,由于黄磷高价,下游线缆和工程塑料厂面临巨大的降本压力,这可能促使部分终端企业加速评估无卤阻燃剂(如磷氮复配体系)或高效低添加阻燃方案(如高浓度红磷母粒),以对冲单一原料带来的成本风险。
11月市场预测:
综合黄磷供需博弈及需求偏弱的预期,11月黄磷价格存在下行可能,但受制于电力成本预期上调及企业保盈利心态,跌幅有限。传导至下游阻燃剂市场,预计11月磷系阻燃剂整体将维持高位窄幅震荡格局。阻燃剂企业将继续通过控制开工率和优化配方来降本,建议下游采购商关注黄磷大厂装置动向,逢低适量备货,并积极引入高浓度、高效率的阻燃母粒以降低综合成本。
附:下游阻燃配方优化建议
面对黄磷带来的成本压力,下游工厂可采取以下策略:
1.以高代低:在深色线缆或注塑件中,使用高浓度红磷母粒(如FRP-950X,3-5%添加)替代部分昂贵的APP或高填充的氢氧化物,不仅降低阻燃剂总成本,还能救回PE/PA的力学韧性。
2.减少填料干扰:配方中减少碳酸钙等不阻燃填料的用量,避免变相稀释阻燃剂,增加无效成本。
3.复配增效:采用磷氮协效或红磷+MDH的复配路线,利用协同效应降低单一高价阻燃剂的添加量。
联系我们
关于化学品相关咨询:
请通过咨询表格或者电话、FAX的方式联系我们
广州银塑阻燃新材料股份有限公司
刘先生:18606030118
贺先生:18664000711
座 机:020-32290501
传 真:020-32290502
网 址:http://www.yinsuzuran.com
地 址:广东省广州市黄埔区开泰大道归谷科技园A2栋2110-2112
银塑阻燃
扫一扫,查看更多